
北城週刊 115年11月3日
高油價與 AI 財報亂流夾擊,靜待籌碼洗淨迎長多
12月升息機率達七成疊加美期中選舉變數,且油價狂飆與巨頭財報引爆 AI 變現疑慮,美科技股重挫。台股受台幣走貶與外資提款衝擊,台積電摜破 2,400 元與半年線,聯電、台達電跌停,盤面殺盤去槓桿。資金急逃向電信、金融與傳產避險;僅記憶體挾機器人題材逆勢突圍。靜待美國期中選舉落幕與融資清洗至六千億以下,蓄勢長線多頭。
本周觀察重點(1)蘋果財報(2)美國期中選舉(3)大盤融資維持率(4)非農就業報告
重點分析:
1.
過去一周美股受到AI獲利兌現疑慮升溫,經濟成長強勁、但通膨仍高,兩位FED官員主張升息,市場對12月升息機率約75%。中東衝突與伊朗風險推高油價,布蘭特一度升至約117美元,能源通膨壓力持續。谷歌與亞馬遜財報凸顯AI資本支出激增、現金流與本業獲利承壓,市場質疑債務融資的AI基建能否回本,科技股遭重挫;資金轉向能源、公用事業與醫療等價值類股,同時川普領導的共和黨選情告急,根據外媒統計期中選舉兩院皆被民主黨取得多數的機率超過7成,增添短期的政策不確定因子。
2.
過去一周台股呈現「先守季線、後全面殺盤」的轉弱格局。上半周先由記憶體、機器人與 PCB 題材撐盤,但AI 與科技財報疑慮引爆法人賣壓,上周強勢的PCB、ABF載板、光學以及電子權值股與高價股全面回檔,資金轉向電信、金融、航運、食品等防禦性族群,台積電是本周最大壓力來源,隨著台幣貶值來到近一個月低點,外資瘋狂提款,直接摜破2400元以及半年線支撐,聯發科走勢劇烈,所幸法說會利多提供多方信心,台達電以及聯電最弱,法說會後雙雙看到跌停,台塑四寶在連續崩跌的盤勢中率先回穩,為市場提供止跌契機,相對強勢的是記憶體與機器人題材:南亞科、華邦電、力積電、旺宏在馬斯克看好機器人帶動記憶體需求下走強,散熱三雄奇鋐、健策、雙鴻逆勢抗跌,面板雙虎友達、群創也快速展開反彈,整體而言,本周盤面由 AI 材料與記憶體題材主導,轉為電子權值股全面修正、資金逃向防禦類股避險,後續觀察美國期中選舉與AI財報利空去化能否順利,以及融資餘額能否清洗至6千億以下。
3.
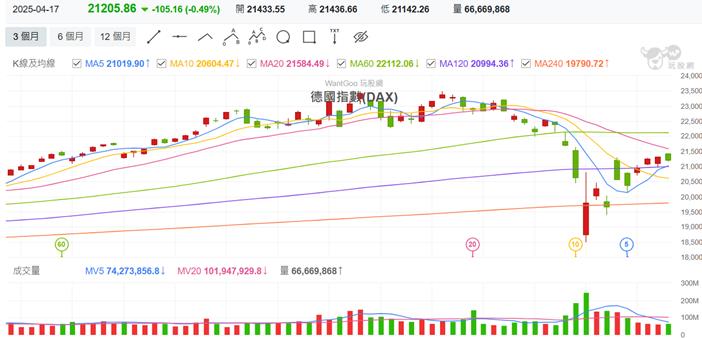
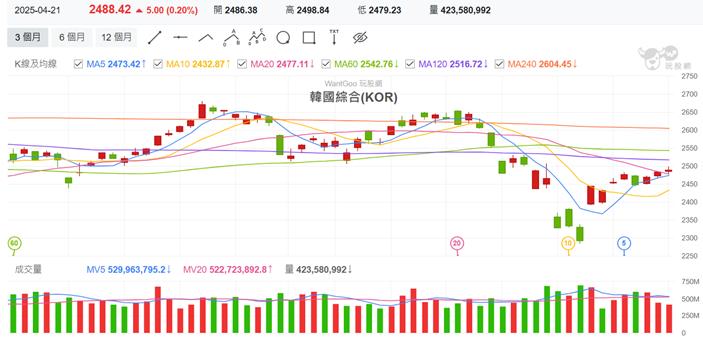
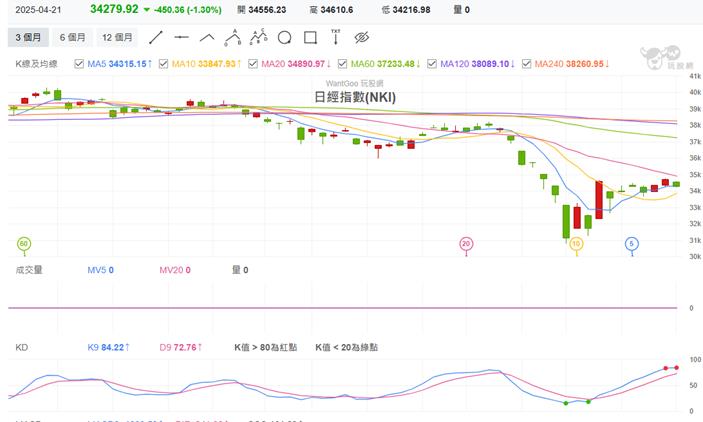
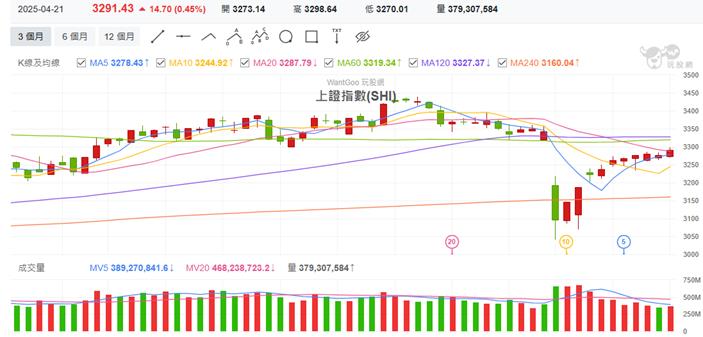
亞股周一止跌整理,延續AI、半導體估值與中東地緣風險的雙重壓力。亞股走勢反覆,日本在AI與半導體股帶動下曾出現技術性反彈,但週末前因美股科技股轉弱而再度回落,韓股受外資與散戶賣壓、大型半導體權值股波動影響,一度強勁反彈後又轉趨謹慎。日經225指數下跌407.6點,收64916.7點,南韓綜指上漲99.96點,收5768.01點,上證指數上漲14.64點,收3730.92點。
4.
消息面:周一:法說會:十銓。周二:法說會:環球晶、華邦電、合勤控。周三:法說會:宏碩系統、中華電。周四:法說會:遠傳、義隆。周五:法說會:世界、富采、達邁、創見、華新。
|
|
期貨淨額 |
期貨未平倉 |
|
選擇權淨額 |
選擇權未平倉 |
|
自營商 |
-457 |
5640 |
自營商 |
7399 |
14471 |
|
投信 |
-72 |
89139 |
投信 |
-6362 |
-15382 |
|
外資 |
2801 |
-89379 |
外資 |
-167 |
-29 |
5.技術面與籌碼面:
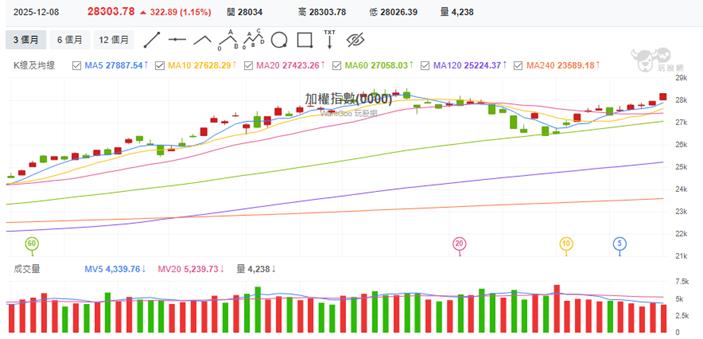
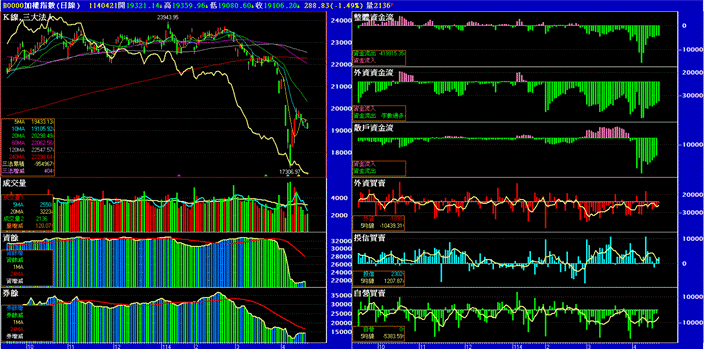
(1)台股周K線收黑,連三黑,下跌829.6點,加權指數持續往下測試支撐,短線上跌破45000點整數關卡後,直接回測近三個月低點,均線上直接跌破季線與半年線兩道關卡,中期又一次進入修正格局,中期技術指標高檔背離後往下修正,持續低檔震盪,本波已回檔超過5千點,目前短線回落到45000點整數關卡附近整理,日K線沿-1STD往下,技術訊號整理偏空,上檔壓力47000點,下檔支撐44200點。
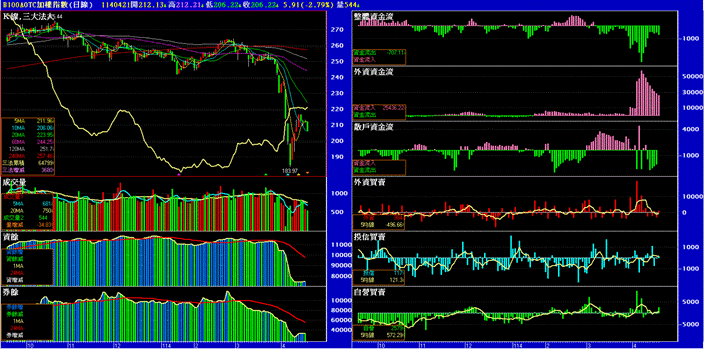
(2)上周大盤5日均量減至8957億,連兩周以來跌勢不減,加上10月底連假,市場觀望氣氛濃厚,外資連續賣盤摜壓,資金承接信心受到影響,其中,本土散戶影響最重,融資水位明顯下降,八大官股提供強勁的買盤承接,令台股整體跌幅仍少於國際周邊國家,但台幣則貶值來到今年新低,目前大盤融資餘額減為6234億,融券減為197359張,外資期指未平倉淨空單減至89379口,選擇權未平倉淨空單減至29口,三大法人週賣超1878億(上週賣超2832億),整體而言價跌,量縮,資減,劵減,法人賣,籌碼面偏空。
各產業報告評析
1.
台光電、台燿Q3 EPS大豐收(工商時報)
AI 用高階材料需求強勁,銅箔基板(CCL)廠台光電(2383)、台燿(6274)第三季每股稅後純益(EPS)分別 達40.47 元、12.88 元,單季分別賺逾四個股本及一個股本。兩家公司皆積極擴產,搶攻AI伺服器及高速傳 輸商機。 【投研部評析】: 台光電(2383)與台燿(6274)第三季獲利均優於預期,主要受惠漲價效益及高階材料占 比提升。台光電 3Q26
EPS 達 40.47 元,創單季歷史新高,毛利率季增 3.8 個百分點至 37.7%;台燿 EPS 達 12.88 元,毛利率季增 7.2 個百分點至 36.9%,除產品組合優化外,泰國廠轉虧為盈亦為重要貢獻。展 望第四季,隨新一波漲價效益反映及高階材料持續放量,研究部預估台光電、台燿 EPS 分別提升至 51.28 元及 17.88 元,營收與獲利可望續創新高。展望 2027 年,隨 AI 伺服器新平台、ASIC 第三代水冷版本及 1.6T 交換器陸續放量,高階 CCL 材料規格將持續升級。台光電 M7 以上材料營收占比已達 65%~70%,預計 2027 年 M9 占比將提升至雙位數,M10 則有望於 2H27 開始小量出貨;台燿則受惠新 ASIC 客戶導入,以及 交換器與光模組材料朝 M9 升級,研究部預估 M7/M8 營收占比將由 2026 年的 39% 提升至
2027 年的 47%。此外,本次台光電進一步將產能規劃延伸至 2030 年,預計集團月產能由 2026 年底 585 萬張提升至 2030 年
1,525 萬張,反映公司對 AI 基礎建設及低軌衛星、人形機器人等新興應用長期需求的信心;台燿 亦積極擴充泰國與中國產能,預計 2027 年底集團月產能達 380 萬張,其中泰國廠具備非中非台(NTNC)產地優勢,低軌衛星天上板預計於 1H27 開始量產出貨。研究部認為,兩家公司第三季獲利創高及持續擴產,
反映高階 CCL 需求強勁,且隨材料規格升級與新產能陸續開出,量價成長動能可望延續。研究部上修台光電 2026、2027 年 EPS 至 134.2 元及
297.08 元;同步上修台燿 2026、2027 年 EPS 至 43.12 元及 93.96 元,兩家公司均維持「強力買進」評等。
2.
聯發科法說首顆AI ASIC放量Q4貢獻上修至25億美元 明年衝160億高標、市占拚2 成
設計大廠聯發科(2454-TW)執行長蔡力行今(30)日於法說會表示,首款AI加速器ASIC已於9月開始出貨初期訂單,受惠客戶需求強勁,預估第四季雲端ASIC營收可達25億美元;展望2027年,該專案營收可望達原訂目標區間高標、約160億美元,約占整體AI加速器ASIC市場20%。 【投研部評析】: 聯發科3Q26營收為1681億元,成長10.4%QOQ,成長18.3%YOY,其中主要是SMART EDGE 成長20%QOQ 所致(財測僅給出高個位數增長)所致。營收大規模成長,不過費用控管得宜,使得 OPM 攀升至 16.1%(原估 15%),稅後淨利達到282億元(原估252.9億元),成長14.6%QOQ,成長10.8%YOY,EPS 17.5元 (原估15.77元)。在AI加速器量產帶動下,且上修4Q26貢獻營收程度至25億美元(原估20億美元),營收 財測給出2101億元至2218億元之間(以1美元兌31.7元新台幣做計算),成長25.-32%QOQ,成長40-48%YOY, 毛利率預測為 45%(±1.5 個百分點),營業費用率預測為 26%(±2 個百分點),並且宣告4Q26將成為聯發 科OPM向上轉捩點的開端。聯發科此次法說會上修AI ASIC 26/27年營收貢獻,26年從20億美元上修至25 億美元,27年貢獻營收規模達到160億美元(原估120億美元),市占率從先前的16-18%上修至20%。此次上 修係因聯發科在供應鏈包含材料的供應商協調順利所致。至於市場更關心的CSP客戶下一代加速器,雖然目 前仍碰到良率及載板問題,且公司此次也揭露將會1Q28進行TAPE OUT,因為是CHIPLET架構,故其中幾顆 DIE 已經完成TAPE OUT,但較複雜的DIE將需要較多時間,不過也按照計畫進行。另外在先進封裝部分,積 極與IDM及載板廠商合作,包含日本及台灣供應商,確實有碰到一些困難,不過距離量產時間還有超過一年, 故公司表示仍有信心準時量產。公司在法說會上透露,目前已經有第二個AI加速器客戶,且與市場上傳聞的
中國客戶並非正確,該客戶為非中國廠商,除此之外,該客戶的產品設計端已經開始,且將在28年量產。上 修聯發科26年EPS預估至73.12元(原估66元,+11.3%YOY),並上修27年EPS預估為141.16元(原估121.05 元,+93.1%YOY),也上修28年EPS預估為298.9元(原估256.7元,+112%YOY)。因為聯發科的AI營收占比
推估在27年將超過手機,28年將會成為最大的營收來源,故以27年的40XPER或是28年的20XPER,目標價 上修至5980元,因為近期盤勢大幅回檔,漲幅區間較大,仍維持強力買進評等。
(轉載:統一投顧)
|
本報告純屬研究性質,僅供北城機構內部同仁及客戶參考,不提供或遊說客戶做為投資買賣股票之依據,投資人應審慎衡量本身風險,並就投資結果自行負責,本公司不負任何法律責任。本報告內容「非經同意不得轉載」電話:02-29283456 地址:新北市永和區永和路2段116號3樓 網站:www.peicheng.com.tw |
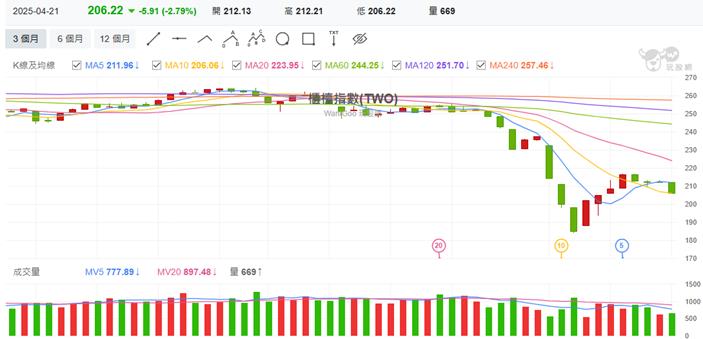
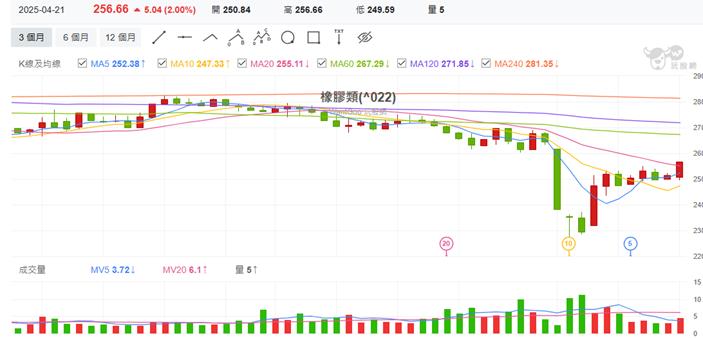
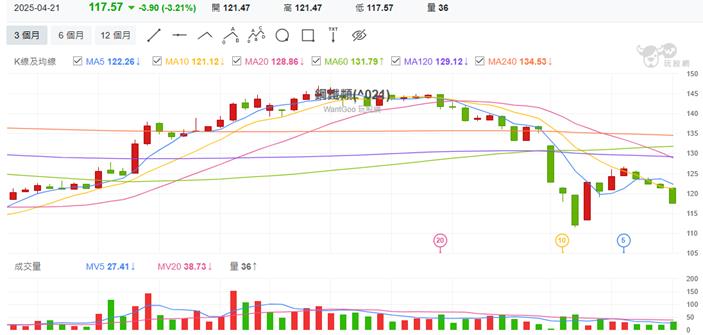
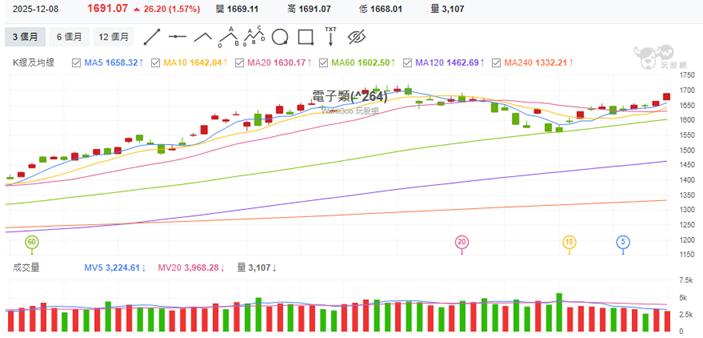
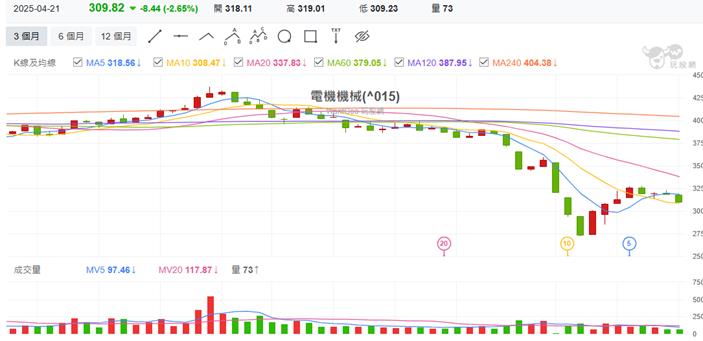
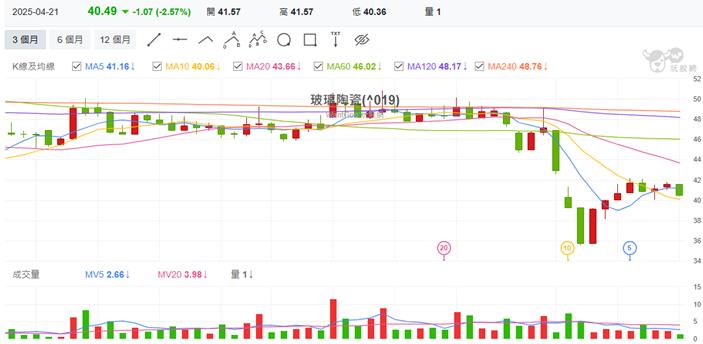
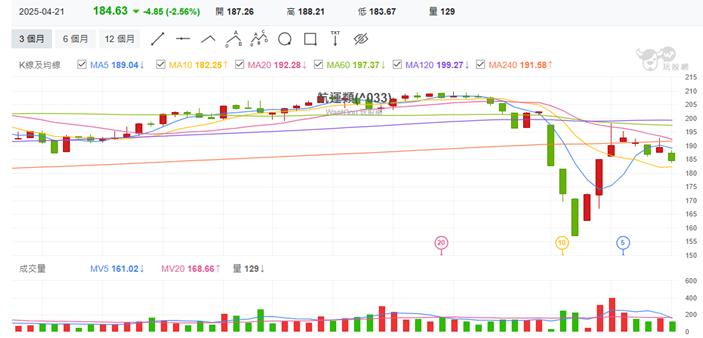
國際股市K線圖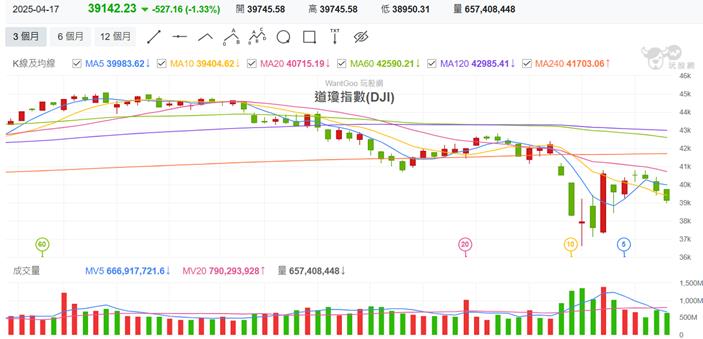
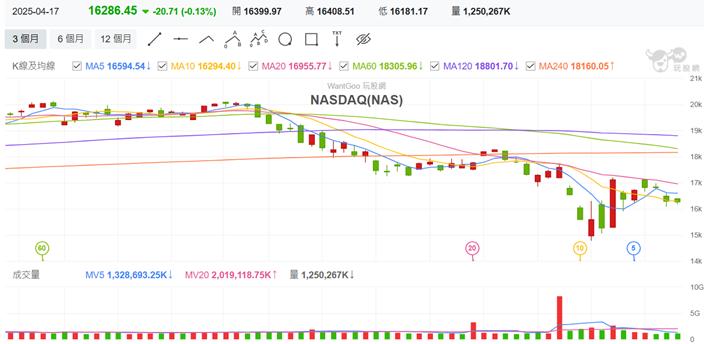
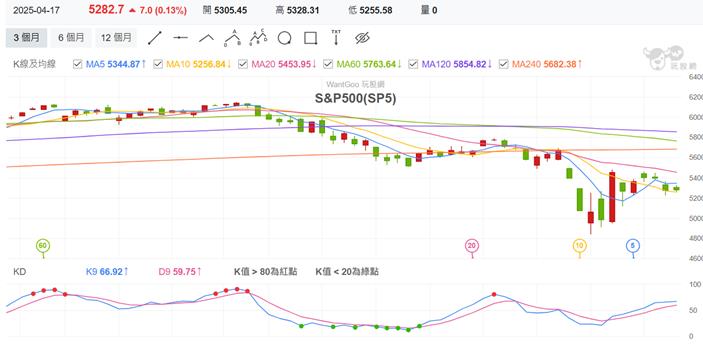
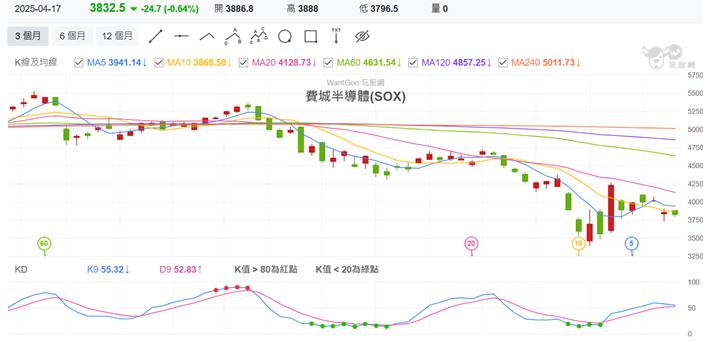
免責聲明:本報告僅為本公司內部使用之一般參考資料,並非針對客戶之特定需求所作的投資建議,且在本報告撰寫過程中,並未考量讀者個別的財務狀況與需求,故本報告所提供的資訊無法適用於所有客戶或投資人,讀者應審慎考量本身之投資風險,並就投資結果自行負責。
本報告係根據本公司所取得資訊加以彙集及研究分析,本公司雖盡力使用可靠且廣泛的資訊,但並不保證各項資訊之完整性及正確性。本報告中所提出之意見係為本報告出版當時的意見,邇後相關資訊或意見若有變更,本公司將不會另行通知,亦無義務持續更新本報告之內容或追蹤研究本報告所涵蓋之主題。本報告中提及的標的物價格、價值及收益隨時可能因各種本公司無法控制之政治、經濟、市場等因素而產生變化。本報告中之各項預測,如營收及目標價格,均係基於對目前所得資訊作合理假設下所完成,所以並不必然實現。從事特定交易,如涉及期貨、選擇權及衍生性金融商品,因具有高度風險並不適合每一個投資人。本報告不得視為買賣有價證券或其他金融商品的要約或要約之引誘,非經本公司事先同意,不得發送或轉送本報告予第三人轉載或使用。若需取消訂閱,請回覆此信件,留言「我要取消訂閱」。